Direto ao ponto: sim, é possível acessar o Finep Inovacred mesmo sem ter um imóvel para dar em garantia. O caminho para isso se chama FGI (Fundo Garantidor de Investimentos), um instrumento que atua como um “co-fiador” da operação perante o banco que libera o crédito. Empresas de tecnologia, serviços e outras companhias “leves em ativos”, sem galpão, sem maquinário pesado e sem patrimônio imobilizado, não estão automaticamente fora do jogo do fomento à inovação.
Se você já se convenceu de que sua empresa “não tem o suficiente” para captar recursos subsidiados, este guia mostra por que essa conclusão costuma estar errada, e o que você realmente precisa ter em mãos para tentar.
O Que É o Finep Inovacred (e Por Que a Garantia Assusta Tanto Gestor)
Uma linha de crédito subsidiado, não um fundo perdido
O Inovacred é uma linha de crédito subsidiado oferecida pela Finep para financiar projetos de inovação: desenvolvimento de novos produtos, processos ou melhorias significativas em soluções já existentes. Diferente da subvenção econômica (que é um recurso não reembolsável, também chamado de “fundo perdido”), o Inovacred é dinheiro que a empresa toma emprestado e precisa devolver, só que com taxas de juros muito mais baixas que as do mercado bancário tradicional e prazos de carência mais longos.
Por ser um crédito, e não uma doação, a análise de risco é inevitável. E é aqui que a maioria dos gestores trava.
Por que a exigência de garantia é o maior medo de quem nunca captou
Todo empréstimo, subsidiado ou não, precisa de algum tipo de segurança para o credor. O gestor de uma empresa de tecnologia ou serviços, sem imóvel corporativo, sem estoque relevante e sem maquinário para oferecer, costuma concluir sozinho: “não tenho patrimônio, então não vou conseguir”. Essa é a barreira que impede muitas empresas boas de nunca sequer tentarem.
A boa notícia é que o sistema de fomento brasileiro já previu esse cenário e criou instrumentos específicos para isso.
O Que É o FGI (Fundo Garantidor de Investimentos) e Como Ele Funciona
O fundo como “co-fiador” da operação
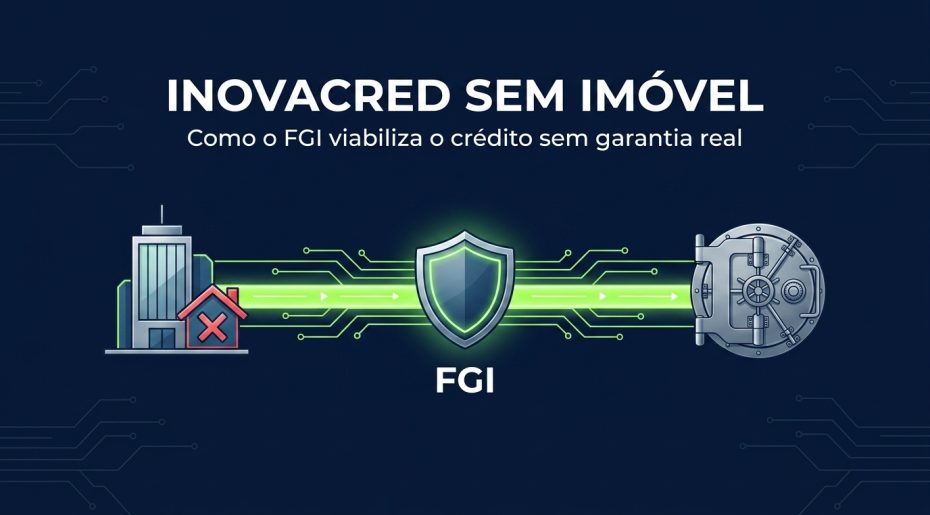
O FGI (Fundo Garantidor de Investimentos) é um fundo que atua como um fiador estratégico entre a sua empresa e o banco que repassa o crédito do Inovacred (a chamada Operação Indireta, feita por agentes financeiros regionais como BRDE, BDMG ou Desenvolve SP). Em vez de você oferecer um imóvel ou outro bem físico, o FGI assume parte do risco de a operação não ser paga.
Na prática, o fundo diz ao banco “se essa empresa não conseguir pagar, eu cubro uma parte dessa perda”, o que reduz a exigência de garantia real sobre o seu patrimônio.
Quanto o FGI cobre do risco perante o banco
Historicamente, o FGI pode cobrir até 40% do risco de inadimplência da operação perante o agente financeiro. Isso significa que ele não elimina 100% da necessidade de garantia, mas reduz substancialmente o peso que recairia sobre os ativos da empresa ou sobre avais pessoais dos sócios.
O custo real: o Encargo por Concessão de Garantia (ECG)
O FGI não é gratuito. A empresa paga uma taxa chamada ECG (Encargo por Concessão de Garantia), que gira em torno de 5% sobre o valor garantido pelo fundo, cobrada de forma única ou parcelada. Esse custo entra na conta do Custo Efetivo Total da operação, ou seja, ao somar a taxa da Finep (atrelada à TR) mais o ECG, o custo final ainda costuma ficar bem abaixo de um financiamento comercial tradicional.
O ponto importante aqui: o fomento não financia o pagamento do ECG. Esse custo sai do fluxo de caixa livre da empresa, separado do valor do projeto.
Empresa Com Imóvel vs. Empresa Sem Imóvel: O Que Muda no Processo
A tabela abaixo resume as diferenças práticas entre os dois caminhos dentro do Inovacred (Operação Indireta):
| Critério | Empresa Com Imóvel (Garantia Real) | Empresa Sem Imóvel (via FGI) |
|---|---|---|
| Tipo de garantia | Alienação fiduciária do bem | Cobertura parcial pelo fundo (até 40% do risco) |
| Impacto no balanço | Alto, engessa o ativo imobilizado | Baixo, não trava patrimônio físico |
| Tempo de estruturação | Lento, exige laudos técnicos e registro em cartório | Rápido, integrado ao processo do banco repassador |
| Deságio na avaliação | Sim, bancos avaliam pela venda forçada (cerca de 70% do valor de mercado) | Não se aplica dessa forma |
| Custo direto | Laudos, cartório, taxas de registro | ECG (Encargo por Concessão de Garantia) |
| Exigência adicional | Pode ser dispensada análise extra de fluxo de caixa | Análise de crédito e balanço continua rigorosa |
O caminho via FGI tende a ser mais rápido e menos burocrático, mas não dispensa a empresa de comprovar saúde financeira.
Minha Empresa é Asset-Light, E Agora? Passo a Passo Prático
O que o banco regional analisa além da garantia
Mesmo com o FGI reduzindo a exigência de garantia real, o agente financeiro (BRDE, BDMG, Desenvolve SP, entre outros) ainda avalia:
- Regularidade fiscal: Certidões Negativas de Débito (CNDs) em dia.
- Saúde financeira: índices de liquidez e capacidade de honrar as parcelas.
- Capacidade de aportar a contrapartida: entre 10% e 20% do valor do projeto, com recursos próprios.
- Mérito técnico do projeto: clareza sobre o que será desenvolvido e como isso se qualifica como inovação.
Riscos e Cuidados na Hora de Buscar Esse Benefício
- O FGI não cobre 100% do risco. Como ele cobre até 40%, o banco ainda pode exigir complementos, como aval de sócios, dependendo do porte da operação e da política interna do agente financeiro.
- Nem todo banco repassador aceita o FGI da mesma forma. A política de aceitação e o percentual de cobertura podem variar entre BRDE, BDMG, Desenvolve SP e outros agentes, por isso vale confirmar isso antes de escolher por qual banco protocolar o pedido.
- “Sem garantia real” não é “sem análise de crédito”. Reduzir a exigência de garantia física não elimina a análise de balanço, fluxo de caixa e regularidade fiscal. Empresas com pendências fiscais ou balanço desorganizado ainda podem ser reprovadas, com ou sem FGI.
- O FGI só vale para a Operação Indireta. Na Operação Direta da Finep (voltada a empresas com faturamento superior a R$ 300 milhões e tickets acima de R$ 15 milhões), o FGI não é aceito: a Finep exige garantias reais ou fianças bancárias robustas diretamente.
Perguntas Frequentes (FAQ)
Preciso ter imóvel para pegar o Inovacred? Não necessariamente. Na Operação Indireta, o FGI pode cobrir parte do risco da operação perante o banco repassador, reduzindo a necessidade de garantia real. A aprovação, porém, ainda depende de análise de crédito e saúde financeira da empresa.
O FGI serve para qualquer tipo de empresa? Ele é voltado para empresas dentro do perfil da Operação Indireta do Inovacred (geralmente faturamento anual de até R$ 300 milhões e projetos abaixo de R$ 15 milhões). A aceitação final depende da política de cada banco repassador.
Quanto custa usar o FGI? A empresa paga o ECG (Encargo por Concessão de Garantia), que gira em torno de 5% sobre o valor garantido pelo fundo, cobrado de forma única ou parcelada. Esse custo não é financiado pelo próprio recurso do fomento, ele sai do caixa da empresa, separadamente do valor do projeto.
O FGI pode ser usado na Operação Direta da Finep? Não. O FGI é aceito na modalidade Indireta, via bancos regionais. Na Operação Direta, a Finep exige garantias reais ou fianças bancárias que atendam aos seus próprios critérios de crédito corporativo.
Se eu não tiver o FGI aprovado, ainda posso conseguir o Inovacred? Depende da política do banco repassador escolhido. Algumas instituições aceitam combinações de garantias, como aval de sócios somado à cobertura parcial do fundo. Por isso, mapear qual agente financeiro tem a política mais aderente ao perfil da sua empresa é um passo estratégico antes de protocolar o pedido.
Conclusão
Não ter um imóvel para dar em garantia não significa estar fora do fomento à inovação. O FGI existe exatamente para viabilizar o acesso ao Inovacred por empresas asset-light, mas isso não dispensa organização financeira, regularidade fiscal e um projeto bem estruturado tecnicamente. A diferença entre uma captação aprovada e uma reprovada, muitas vezes, está em como esses elementos são apresentados ao banco repassador.
A Incentiva Capital acompanha sua empresa desde o diagnóstico inicial, identificando se o FGI é o caminho certo para o seu perfil, até a estruturação do pleito técnico e financeiro. Agende uma conversa gratuita com a equipe da Incentiva Capital e descubra quais benefícios de fomento se aplicam ao momento da sua empresa, mesmo sem patrimônio imobilizado para oferecer em garantia.