Direto ao Ponto
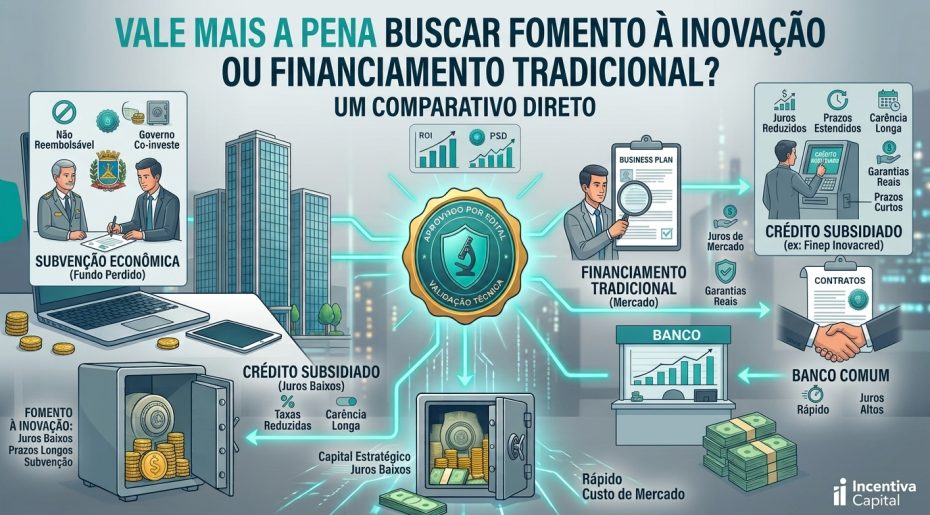
Na maioria dos casos, se sua empresa está investindo em pesquisa, desenvolvimento de novos produtos ou melhoria de processos, o fomento à inovação costuma ser mais vantajoso do que um financiamento bancário tradicional. A razão é simples: juros mais baixos, prazos de carência mais longos (o tempo até você começar a pagar) e, em alguns casos, dinheiro que nem precisa ser devolvido. Mas isso não significa que o banco tenha perdido a função. Para necessidades imediatas de caixa, ele ainda é, muitas vezes, o caminho mais rápido.
Neste artigo, você vai entender, com números e comparações diretas, quando cada caminho faz mais sentido para o momento da sua empresa.
O Que é Fomento à Inovação, Rapidamente
Fomento à inovação é o conjunto de recursos públicos, dinheiro ou benefícios fiscais, que o governo disponibiliza para empresas que investem em melhorar produtos, processos ou modelos de negócio. Você não precisa ter uma startup disruptiva para acessar: melhorias incrementais também contam.
As Duas Portas Principais: Subvenção Econômica e Crédito Subsidiado
Existem dois caminhos principais dentro do fomento:
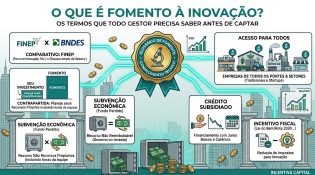
- Subvenção Econômica (também chamada de fundo perdido): é um recurso não reembolsável. O governo faz um co-investimento no seu projeto e, se você executar conforme aprovado, não precisa devolver o dinheiro.
- Crédito Subsidiado (como o Finep Inovacred): é um financiamento, mas com juros bem mais baixos que os praticados no mercado e prazos de carência mais longos antes de começar a pagar.
Em Que Isso Difere de um Empréstimo Bancário Comum
Um empréstimo bancário tradicional (capital de giro, por exemplo) é genérico: você pode usar o dinheiro para qualquer finalidade da empresa. Já o fomento é “carimbado”: só pode ser usado para atividades específicas de inovação, como pesquisa, desenvolvimento de novos produtos ou processos, e não para pagar despesas correntes do dia a dia.
Comparativo Direto: Financiamento Bancário x Crédito Subsidiado x Subvenção Econômica
A tabela abaixo resume as diferenças que mais importam na hora de decidir.
| Característica | Financiamento Bancário Tradicional | Crédito Subsidiado (Ex: Finep Inovacred) | Subvenção Econômica |
|---|---|---|---|
| Precisa devolver o dinheiro? | Sim | Sim, com juros reduzidos | Não |
| Taxa de juros | Atrelada ao CDI/Selic, geralmente mais alta | Atrelada à TR, historicamente mais baixa e estável | Não se aplica (não é empréstimo) |
| Prazo de carência | Curto ou inexistente | Longo, entre 24 e 36 meses | Não se aplica |
| Garantias exigidas | Geralmente sim (imóveis, avais pessoais) | Pode exigir garantias (FGI, fiança bancária, imóveis) | Não exige garantias patrimoniais |
| O que pode financiar | Praticamente qualquer finalidade da empresa | Exclusivamente projetos de inovação e P&D | Exclusivamente projetos de inovação e P&D |
| Velocidade de liberação | Semanas | Meses (processo mais estruturado) | Meses (análise técnica mais aprofundada) |
Valores, taxas e prazos exatos variam conforme a linha vigente e devem ser confirmados diretamente com o banco ou agência de fomento.
O Que Cada Número da Tabela Significa na Prática
Uma taxa de juros mais baixa parece um detalhe técnico, mas o impacto é direto no caixa: significa menos dinheiro saindo da empresa todo mês para pagar a dívida. Já o prazo de carência é o que dá “fôlego”: no crédito subsidiado, você só começa a pagar quando o projeto de inovação já teve tempo de gerar algum retorno, e não no mês seguinte à contratação, como costuma acontecer no banco.
Cinco Benefícios do Fomento que o Banco Não Oferece
1. Juros Mais Baixos e Descolados do Mercado
Enquanto o crédito bancário tradicional segue de perto o CDI ou a Selic, linhas como o Finep Inovacred usam a TR (Taxa Referencial) como referência. Na prática, isso costuma resultar em um custo de capital bem mais baixo para financiar inovação.
2. Carência Longa (Você Paga Depois que a Inovação Já Deu Resultado)
O período de carência do crédito subsidiado pode chegar a 24 ou 36 meses. Isso sincroniza o pagamento da dívida com o momento em que o novo produto ou processo já está gerando receita, e não antes.
3. Dinheiro que Não Precisa Ser Devolvido (Subvenção)
A subvenção econômica é, na prática, um co-investimento do governo no risco tecnológico do seu projeto. Se a empresa executar o projeto conforme aprovado, ainda que o resultado técnico não saia exatamente como planejado, o recurso não precisa ser devolvido.
4. Menos Pressão sobre Garantias Patrimoniais e Avais Pessoais
Bancos tradicionais costumam exigir imóveis ou avais pessoais dos sócios como garantia. No fomento, especialmente na subvenção, essa exigência é bem menor, e mesmo no crédito subsidiado existem instrumentos como o FGI (Fundo Garantidor de Investimentos), que ajudam a reduzir a necessidade de oferecer patrimônio próprio.
5. Validação Técnica que Fortalece a Empresa Perante o Mercado
Ter um projeto aprovado por FINEP ou BNDES funciona como um selo de qualidade técnica. Isso pode facilitar conversas futuras com investidores, parceiros comerciais e até clientes, porque mostra que um comitê técnico independente validou a inovação da empresa.
Quando o Banco Ainda Faz Mais Sentido
Nem tudo é vantagem do lado do fomento. Existem cenários em que o financiamento bancário tradicional continua sendo a escolha certa.
Capital de Giro e Necessidades Imediatas de Caixa
Se a necessidade é pagar fornecedores, folha de pagamento geral ou cobrir uma sazonalidade de vendas, o fomento simplesmente não serve. O recurso é carimbado para projetos de inovação, e usá-lo para outra finalidade configura uso indevido, o que pode gerar problemas sérios na prestação de contas.
Velocidade: Por Que Fomento Não é a Opção Mais Rápida
Um empréstimo bancário pode sair em semanas. Uma captação de fomento, por outro lado, costuma levar de 6 a 12 meses entre a preparação do projeto e o dinheiro cair na conta, porque envolve análise técnica de mérito, e não apenas análise de crédito. Se sua empresa precisa do dinheiro amanhã, o fomento não é a resposta.
Framework de Decisão: Qual Caminho Escolher Agora
Se Sua Empresa Precisa de Caixa Imediato
Busque o banco. Linhas de capital de giro ou crédito rotativo resolvem necessidades de curto prazo que o fomento não atende, por questão de prazo e de finalidade do recurso.
Se Sua Empresa Está Investindo em P&D ou Novos Produtos
Comece a se planejar para o fomento. Como o processo é mais longo, o ideal é iniciar a preparação de 6 a 12 meses antes de precisar efetivamente do recurso, organizando documentação fiscal, contábil e o projeto técnico com antecedência.
Riscos e Cuidados na Hora de Buscar Esse Benefício
- Achar que fomento substitui capital de giro. O recurso é carimbado exclusivamente para projetos de inovação. Tentar usá-lo para despesas correntes pode gerar glosa (devolução obrigatória do valor) e problemas de compliance.
- Subestimar o prazo total do processo. Muitos gestores comparam apenas a taxa de juros e esquecem que o fomento demora meses para ser aprovado e liberado. Avalie sempre custo e velocidade juntos, não isoladamente.
- Achar que dinheiro público tem menos exigência que o banco. Na prática, a análise técnica de um projeto de fomento costuma ser tão ou mais rigorosa que a análise de crédito de um banco, além de exigir prestação de contas detalhada depois da liberação do recurso.
Perguntas Frequentes (FAQ)
Fomento à inovação substitui um empréstimo bancário comum? Não. Eles servem para finalidades diferentes. O fomento é exclusivo para projetos de inovação (pesquisa, desenvolvimento, novos produtos ou processos). O banco atende necessidades gerais da empresa, como capital de giro.
Preciso dar meu imóvel como garantia para acessar o fomento? Depende da linha. A subvenção econômica, em geral, não exige garantias patrimoniais. Já o crédito subsidiado pode exigir, mas existem alternativas como o FGI ou fiança bancária, que reduzem a necessidade de comprometer imóveis da empresa ou dos sócios.
O fomento à inovação é mais barato que o banco em qualquer situação? Na maioria dos casos de projetos de inovação, sim, principalmente pela taxa de juros mais baixa e pela carência mais longa. Mas o custo mais baixo vem acompanhado de um processo mais lento, então a comparação precisa considerar as duas variáveis.
Minha empresa pode combinar as duas coisas, banco e fomento, ao mesmo tempo? Sim, desde que cada recurso seja usado para a finalidade correta: banco para necessidades gerais de caixa, fomento exclusivamente para o projeto de inovação aprovado.
Conclusão
A escolha entre fomento à inovação e financiamento bancário tradicional não é uma questão de qual é “melhor” de forma absoluta, mas de qual serve ao momento certo da sua empresa. Para projetos de inovação, o fomento costuma trazer um custo de capital menor e menos pressão sobre o patrimônio da empresa. Para necessidades imediatas de caixa, o banco continua sendo o caminho mais rápido.
O maior risco não é escolher o caminho errado, mas demorar demais para decidir, e perder tempo de preparação que poderia estar sendo usado a seu favor.
Sua empresa está avaliando investir em inovação e quer entender, na prática, quais benefícios de fomento se aplicam ao seu momento? Fale com a equipe da Incentiva Capital e agende uma conversa gratuita para descobrir o caminho mais vantajoso para o seu projeto.