Direto ao Ponto
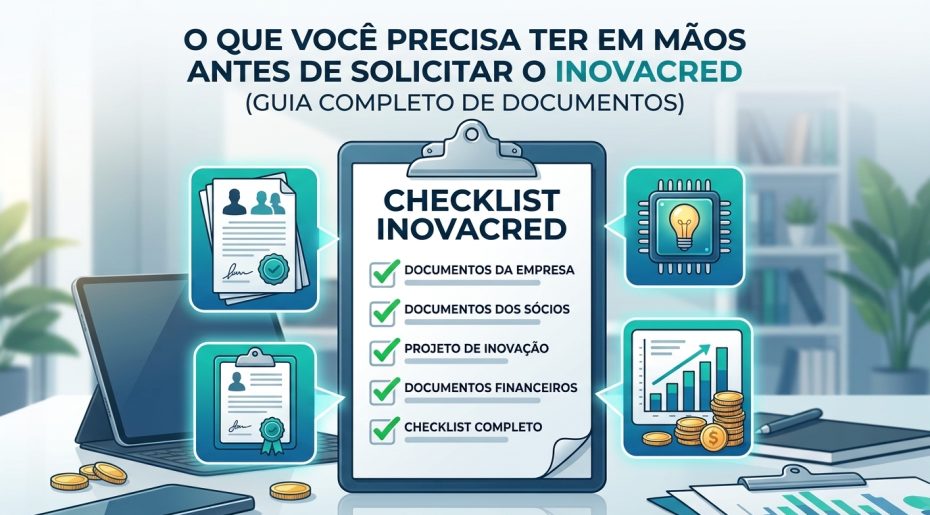
Para solicitar o Inovacred (a linha de crédito subsidiado da Finep voltada a projetos de inovação), sua empresa precisa reunir três blocos de documentos: os documentos jurídicos e fiscais da empresa, os documentos que comprovam o projeto de inovação e os documentos financeiros que sustentam a análise de crédito. Na prática, a maioria das empresas leva de 1 a 3 meses só para organizar esse material, e é justamente aqui, na preparação, que mora o maior risco de atraso do processo inteiro. Este guia reúne, em um único checklist, tudo o que você precisa ter em mãos antes de procurar um banco repassador.
Por Que a Documentação é a Fase Mais Decisiva do Inovacred
Diferente do que muitos gestores imaginam, a parte mais lenta da captação não costuma ser a análise do banco. É a preparação interna. Empresas que nunca captaram fomento costumam demorar semanas, ou até meses, só para reunir balanços, certidões e o plano de trabalho do projeto, principalmente quando a contabilidade não está organizada ou quando é a primeira vez que alguém na empresa escreve esse tipo de documento.
O que muda por ser uma operação indireta
O Inovacred funciona como operação indireta: a Finep fornece o recurso, mas quem avalia, aprova as garantias e assina o contrato é um agente financeiro repassador, geralmente um banco de desenvolvimento regional (como BDMG, BRDE ou Desenvolve SP) ou um banco comercial credenciado. Isso significa que, embora exista uma base comum de documentos exigida em qualquer captação, cada banco repassador pode ter pequenas variações no checklist. O caminho mais seguro é montar sua documentação com base neste guia e confirmar exigências adicionais com o agente financeiro escolhido antes de protocolar.
O custo real de um documento faltando
Quando falta um documento ou existe alguma inconsistência, o banco abre uma diligência, que é um pedido formal de complementação ou correção. Cada diligência pode adicionar semanas ou até meses ao processo, porque o relógio da análise para até a empresa responder. Ou seja, o tempo que você “economiza” protocolando um projeto incompleto quase sempre é perdido depois, com juros.
Documentos da Empresa (Habilitação Jurídica e Fiscal)
Esse bloco comprova que sua empresa existe formalmente, está regular e tem legitimidade para assinar um contrato de crédito.
Documentos societários
- Contrato social (ou estatuto social, se for S.A.) atualizado, com todas as alterações consolidadas.
- Cartão CNPJ atualizado.
- Comprovante de endereço da empresa.
Além dos documentos da empresa em si, os bancos também pedem documentação pessoal dos sócios, principalmente daqueles que vão assinar como avalistas ou representantes legais no contrato:
- Documento de identificação (RG ou CNH) de cada sócio.
- Declaração de Imposto de Renda (IR) do último ano, usada para avaliar a situação patrimonial pessoal de quem vai assinar o contrato.
- Certidão de casamento, quando aplicável.
Um ponto que costuma pegar os gestores de surpresa: dependendo do regime de casamento do sócio (comunhão parcial, comunhão universal, entre outros), o banco pode exigir a assinatura do cônjuge no contrato, já que o patrimônio do casal pode responder pela operação. Vale confirmar esse detalhe com o agente financeiro logo no início, para não descobrir a exigência em cima da hora, já perto da assinatura.
Regularidade fiscal (CNDs)
As CNDs (Certidões Negativas de Débito) são documentos emitidos por órgãos públicos que comprovam que a empresa não tem dívidas fiscais em aberto. Normalmente são exigidas certidões federal, estadual, municipal, trabalhista e do FGTS. O ponto de atenção aqui é a validade: a maioria das CNDs vence em 90 ou 180 dias. Como o processo de captação pode levar vários meses, é comum precisar renovar essas certidões mais de uma vez antes do contrato ser assinado.
Documentos contábeis
- Balanços patrimoniais e demonstrações de resultado (DRE) dos últimos exercícios, geralmente 2 a 3 anos.
- Faturamento anual, usado para definir se a empresa se enquadra na operação indireta (até R$ 300 milhões) ou precisaria de outra modalidade.
- Em alguns casos, uma projeção financeira que demonstra a capacidade da empresa de honrar o financiamento ao longo do prazo do contrato.
Documentos do Projeto (O que Comprova a Inovação)
Esse bloco é o coração da parte técnica: é o que convence o analista de que o projeto realmente se enquadra como inovação e merece o crédito subsidiado.
Plano de trabalho e mérito técnico
O plano de trabalho é o documento que descreve, em linguagem clara, o que a empresa vai desenvolver, por que isso é uma inovação (mesmo que incremental) e qual o ganho esperado. É aqui que se escreve o mérito técnico do projeto, ou seja, os argumentos que justificam por que aquilo conta como inovação para a agência de fomento, e não como uma simples expansão de capacidade produtiva.
Cronograma físico-financeiro
O cronograma físico-financeiro detalha o que será feito, em qual etapa e quanto vai custar cada uma delas. Ele funciona como um mapa do projeto e é usado pelo banco para acompanhar o avanço e liberar as parcelas do financiamento.
Orçamento detalhado e rubricas elegíveis
O crédito do Inovacred é “carimbado”, ou seja, só pode ser usado para despesas ligadas diretamente à inovação. O orçamento precisa separar claramente:
- OPEX: folha de pagamento da equipe dedicada ao projeto (CLT ou PJ), consultorias especializadas, testes e licenças de software.
- CAPEX: máquinas, equipamentos de laboratório e instrumentos, desde que tenham rastreabilidade direta com o desenvolvimento da inovação.
Documentos Financeiros para Aprovação de Crédito
Como o Inovacred é crédito (dívida), e não subvenção a fundo perdido, a análise de capacidade de pagamento pesa tanto quanto o projeto em si.
Comprovação de faturamento e enquadramento
O faturamento anual da empresa define se ela se encaixa na operação indireta (Inovacred, até R$ 300 milhões, projetos abaixo de R$ 15 milhões) ou precisaria buscar a operação direta com a própria Finep. Ter esse número claro desde o início evita perder tempo montando um pleito na modalidade errada.
Comprovação da contrapartida
A contrapartida é a parcela do projeto que a própria empresa precisa custear com recursos próprios, normalmente entre 10% e 20% do valor total. Não é uma taxa paga ao governo, é o “skin in the game” da empresa no projeto. É importante frisar: a contrapartida não precisa estar disponível em caixa, “na cabeça”, no momento da submissão. Ela é desembolsada ao longo da execução do projeto, acompanhando o cronograma físico-financeiro. O que o banco quer ver nessa fase é que a empresa tem capacidade financeira demonstrada para sustentar esse desembolso ao longo do prazo do projeto, não o dinheiro parado esperando.
Pré-estruturação de garantias
Mesmo que a negociação final das garantias aconteça mais para frente no processo, vale começar a organizar essa frente desde já:
- FGI (Fundo Garantidor de Investimentos): cobre parte do risco de crédito sem exigir imóvel, é a via mais rápida.
- Fiança bancária: preserva o patrimônio, mas tem custo adicional que precisa ser calculado no custo total da operação.
- Aplicação financeira (como CDB vinculado): a empresa (ou o sócio) pode oferecer uma aplicação financeira como garantia, deixando-a bloqueada em favor do banco durante o contrato.
- Garantia real (imóvel): costuma ser a mais lenta, exige laudos técnicos e registro em cartório. Um ponto importante: quem avalia o imóvel é o agente financeiro, não a própria empresa. E essa avaliação já considera uma desvalorização de, no mínimo, 30% em relação ao valor de mercado, já que o banco calcula pelo cenário de venda forçada. Ou seja, o imóvel precisa valer significativamente mais do que o valor do crédito que ele está garantindo.
Checklist Consolidado
| Documento | Por Que é Pedido | Validade / Cuidado |
|---|---|---|
| Contrato social atualizado | Comprova existência e representação legal da empresa | Sem validade, mas precisa estar consolidado |
| Cartão CNPJ | Identificação fiscal da empresa | Emitir versão atualizada |
| Documento de identificação dos sócios (RG/CNH) | Identifica quem vai assinar o contrato | Verificar validade do documento |
| Declaração de IR do último ano (sócios) | Avalia a situação patrimonial pessoal de quem assina | Referente ao último exercício |
| Certidão de casamento e, se aplicável, assinatura do cônjuge | Depende do regime de bens do sócio | Confirmar exigência com o banco conforme o regime |
| CNDs (federal, estadual, municipal, trabalhista, FGTS) | Comprova regularidade fiscal | 90 a 180 dias, geralmente vence durante o processo |
| Balanços e DRE (2 a 3 últimos exercícios) | Comprova saúde financeira e capacidade de pagamento | Deve estar auditado/organizado antes de iniciar |
| Faturamento anual | Define enquadramento (operação direta x indireta) | Confirmar valor atualizado |
| Plano de trabalho / mérito técnico | Comprova que o projeto é inovação | Deve justificar o ganho técnico ou de eficiência |
| Cronograma físico-financeiro | Detalha etapas, prazos e custos do projeto | Base para liberação das parcelas |
| Orçamento com rubricas (CAPEX/OPEX) | Define o uso permitido do recurso | Cada item precisa de rastreabilidade ao projeto |
| Comprovação de capacidade para a contrapartida (10% a 20%) | Garante que a empresa consegue sustentar o investimento próprio | Desembolsada ao longo do projeto, não precisa estar disponível na submissão |
| Pré-estruturação de garantias (FGI, fiança, aplicação financeira ou imóvel) | Lastreia a operação de crédito | Imóvel é avaliado pelo agente financeiro, com deságio mínimo de 30% |
Riscos ou Cuidados na Hora de Buscar Esse Benefício
Deixar a organização contábil para a véspera. Balanços desorganizados são, isoladamente, o maior motivo de atraso na fase de preparação. Comece por aqui, mesmo antes de escrever o plano de trabalho.
Ignorar a validade curta das CNDs. Um processo que leva vários meses quase sempre vai exigir a renovação das certidões mais de uma vez. Perder esse prazo trava a fase de contratação, mesmo com o projeto já aprovado tecnicamente.
Tratar garantias como etapa “pós-aprovação”. Negociar fiança bancária ou avaliar um imóvel só depois do parecer favorável atrasa a contratação de forma desnecessária. O ideal é começar essa conversa em paralelo à submissão do projeto.
Superestimar o valor do imóvel dado em garantia. Como quem avalia é o agente financeiro, e não a empresa, é comum haver uma diferença grande entre o valor que o gestor imagina e o valor considerado pelo banco, já que a avaliação já parte de um deságio mínimo de 30%. Vale simular esse cenário antes de contar com o imóvel como única garantia possível.
Deixar a documentação pessoal dos sócios para depois. IR, identificação e certidão de casamento parecem detalhes menores, mas podem gerar diligência se estiverem desatualizados, e a eventual necessidade de assinatura do cônjuge, dependendo do regime de casamento, é algo que precisa ser identificado com antecedência.
Não ter um responsável único cuidando da documentação. Quando cada peça do checklist fica com uma área diferente (contabilidade, jurídico, financeiro) sem alguém centralizando, é comum que documentos fiquem parados ou vençam sem ninguém perceber. Nomeie uma pessoa (ou um parceiro externo) para ser o dono do processo.
Achar que o checklist genérico é suficiente. Como o Inovacred passa por um agente financeiro repassador, sempre confirme se o banco escolhido pede algo além da lista básica antes de protocolar.
Como a Incentiva Capital Ajuda Nessa Etapa
Organizar essa documentação sozinho consome tempo da diretoria e da equipe financeira, tempo que poderia estar sendo usado para tocar o negócio. A Incentiva Capital acompanha sua empresa desde o mapeamento inicial até a submissão, ajudando a montar o checklist certo para o seu porte e para o banco repassador escolhido, revisando o plano de trabalho e o cronograma físico-financeiro, e estruturando a estratégia de garantias em paralelo, para que nenhuma etapa vire um gargalo evitável.
Perguntas Frequentes (FAQ)
Posso começar a reunir a documentação antes de escolher o banco repassador? Sim, e é recomendado. A maior parte do checklist (documentos societários, fiscais, contábeis e o plano de trabalho) é comum a praticamente todos os agentes financeiros. Só confirme exigências específicas depois de definir qual banco vai analisar o pedido.
O que acontece se um documento vencer no meio do processo? A certidão vencida precisa ser renovada antes da assinatura do contrato. Isso não invalida o que já foi analisado, mas pode atrasar a fase de contratação se a renovação não for feita a tempo.
Preciso de contador e advogado para montar essa documentação? Na maior parte dos casos, sim, principalmente para os documentos societários, fiscais e contábeis. Já o plano de trabalho e o cronograma físico-financeiro costumam exigir apoio técnico especializado em fomento, já que precisam “falar a língua” que o analista do banco espera ler.
Existe diferença de documentação entre Inovacred e subvenção econômica? Sim. Como o Inovacred é crédito, a análise de capacidade de pagamento (balanços, faturamento, endividamento) tem peso maior. Na subvenção econômica, o foco está mais concentrado no mérito técnico e no risco tecnológico do projeto, já que não há dívida a ser paga.
Se sua empresa está se organizando para solicitar o Inovacred e quer evitar atrasos e diligências desnecessárias, agende uma conversa com a equipe de especialistas da Incentiva Capital. Fazemos um mapeamento gratuito da sua documentação e do seu projeto, para você chegar ao banco repassador com o checklist certo, desde a primeira tentativa.